

Hoje falaremos de uma modalidade contratual muito utilizada no meio rural, principalmente no financiamento das lavouras, a Cédula de Crédito Rural.
Se você é produtor rural, certamente já ouviu falar dessa modalidade contratual, e provavelmente já teve que se utilizar dela em seus financiamentos.
Então, para saber tudo sobre as Cédulas de Crédito Rural, fique conosco até o final deste artigo!
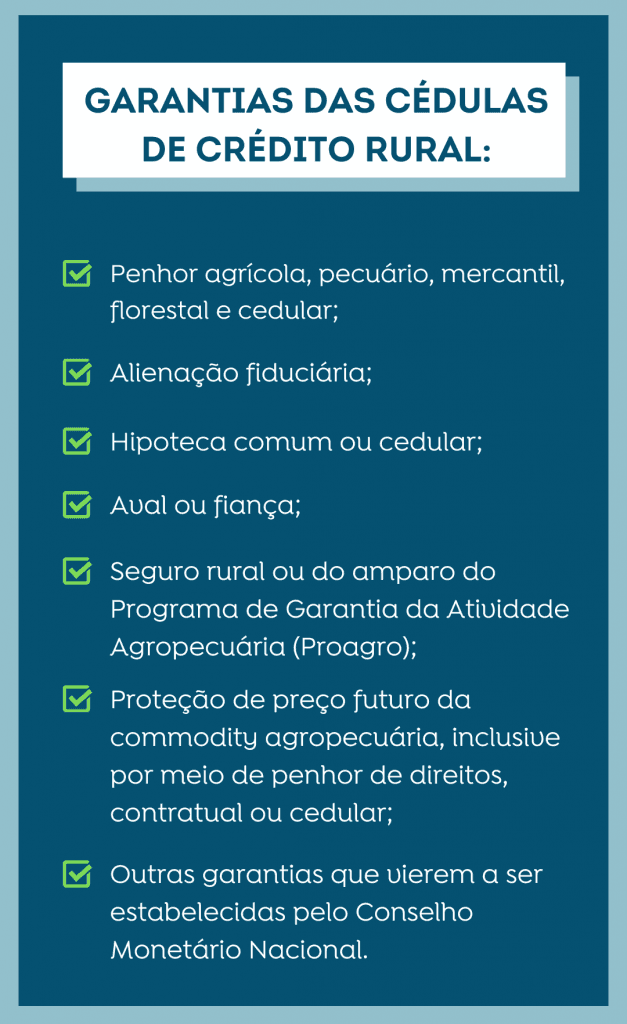
1. O que são e para que servem as Cédulas de Crédito Rural?A cédula de crédito rural é um título representativo de crédito do financiamento da produção rural, concedido por órgãos que integram o Sistema Nacional de Crédito Rural.É uma promessa de pagamento em dinheiro que serve como mais uma forma de possibilitar e fomentar o agronegócio em nosso país, regulamentada pelo Decreto-Lei 167/67.A lei também define o Banco Central do Brasil como o responsável por autorizar, supervisionar e estabelecer as condições para o exercício da escrituração, sob a qual a cédula de crédito rural pode ser emitida, além de regulamentar a emissão, a negociação e a liquidação da cédula de crédito rural emitida sob a forma escritural.2. Quais são as garantias que são dadas nas Cédulas de Crédito Rural?As cédulas de crédito rural podem ser de três tipos, e a distinção entre esses tipos, como sugerem seus nomes, se dá pela garantia real conferida à cada uma delas (penhor rural ou hipoteca). São esses os tipos:

Estas garantias dadas nas Cédulas de Crédito Rural podem, então, ser as seguintes:
3. Pode haver cumulação de garantias na Cédula de Crédito Rural?
De acordo com a lei, não pode haver a exigência de outro tipo de garantia além da oferecida pelo emitente.
Ou seja, o agente do financiamento não pode exigir a cumulação de outras garantias, o que costuma ocorrer!
De acordo com o artigo 60 da lei de títulos de crédito rural, é nula qualquer garantia, seja ela real ou pessoal, prestada na cédula rural hipotecária ou pignoratícia, além daquela oferecida pelo próprio emitente.
Por essas e outras razões, é importante conhecer os seus direitos e observar certos cuidados ao formalizar essa modalidade contratual.
Como, por exemplo, no caso em que o banco com que você formaliza o contrato de financiamento faz com que você assine um documento, o qual autoriza a venda do bem que está hipotecado na cédula de crédito rural.
Muitos acabam, sem saber, dando uma autorização para o credor fazer o que quiser com seu patrimônio.
É muito importante que antes de formalizar essa modalidade contratual o produtor rural verifique a forma menos onerosa de fazê-lo, para não sofrer graves consequências em seu patrimônio e em seus negócios.
Por essa razão, é fundamental contar com o seu advogado de confiança para se previnir de qualquer tipo de risco.
4. Pode haver prorrogação do vencimento das Cédulas de Crédito Rural? Em quais casos?
Sim.
De acordo com o artigo 13 do Decreto-Lei 167/67, a cédula de crédito rural admite prorrogações, que devem ser ajustadas mediante a inclusão de uma cláusula, seguindo o que diz o Decreto-Lei sobre cada uma das garantias.
Essas prorrogações de vencimento serão anotadas na cédula pelo próprio credor.
Quando cumpridas regularmente todas as obrigações, celulares e legais, o processamento da prorrogação será feito por simples requerimento do credor ao oficial do Registro de Imóveis competente.
As prorrogações que tiverem de ser concedidas sem o cumprimento das condições a que se subordinam, ou após o término do período estabelecido na cédula, exigirão a elaboração de um Termo Aditivo.
Ainda, no caso do penhor rural, o seu prazo não deve exceder o prazo da obrigação garantida e, embora vencido o prazo, a garantia permanece enquanto subsistirem os bens que a constituem.
4.1. Prorrogação da dívida de crédito rural
Se você chegou nesse post querendo saber mais a respeito da prorrogação das dívidas de crédito rural, clique aqui!
5. Conclusão
Hoje te explicamos como funciona a Cédula de Crédito Rural, modalidade contratual muito utilizada no financiamento das lavouras.
Vimos que a cédula se trata de uma promessa de pagamento em dinheiro, com garantia real, e que ela pode ser de três tipos, cuja distinção se dá pela garantia conferida à cada uma delas.
Ainda falamos dos tipos de garantia, quais delas são válidas e a respeito da prorrogação do vencimento deste título de crédito!
Se restou alguma dúvida a respeito da Cédula de Crédito Rural, nossos advogados estão à disposição para te auxiliar.
Você conhece algum produtor rural que esteja com dúvidas sobre esse assunto? Encaminhe este post para ele!
Não deixe de conferir nossos outros posts de Direito Agrário aqui do nosso blog!
Até a próxima!
Conteúdo produzido por Miguel Fiorini Fernandes Dutra, Bruna Ferreira Cruvinel e Jaite Corrêa Nobre Júnior, integrantes do escritório Nobre & Cruvinel – Sociedade de Advogados.
Perguntas Frequentes
O que é uma Cédula de Crédito Rural?
É um título de crédito usado para financiar a produção rural, regulamentado pelo Decreto-Lei 167/67, que funciona como uma promessa de pagamento em dinheiro concedida por instituições do Sistema Nacional de Crédito Rural.
Quais são os tipos de Cédula de Crédito Rural?
Existem três tipos: a cédula rural hipotecária (garantia em imóveis), a cédula rural pignoratícia (garantia por penhor rural) e a cédula rural hipotecária e pignoratícia, que combina as duas garantias.
O banco pode exigir garantias além das previstas na cédula?
Não. De acordo com o artigo 60 do Decreto-Lei 167/67, é nula qualquer garantia adicional exigida além daquela já oferecida pelo próprio emitente na cédula rural.
É possível prorrogar o vencimento de uma Cédula de Crédito Rural?
Sim. O artigo 13 do Decreto-Lei 167/67 permite prorrogações de vencimento, formalizadas por cláusula na própria cédula ou por Termo Aditivo, conforme o cumprimento das condições contratuais.
O que fazer se o banco exigir garantia indevida na Cédula de Crédito Rural?
É recomendável buscar orientação jurídica antes de assinar qualquer documento adicional, pois cláusulas que ampliam garantias além do previsto em lei podem ser nulas e prejudicar o patrimônio do produtor rural.
Artigos Relacionados
Precisa de orientação jurídica?
Fale diretamente com um advogado — sem secretária, sem formulário, sem espera.
Falar com um Advogado