
Seguro Rural: Como Funciona e Como Acionar em Caso de Perda de Safra
Escrito por Dr. Jaite Corrêa Nobre Júnior · OAB/PR 55.446 · OAB/GO 56.214 · 4 de novembro de 2026
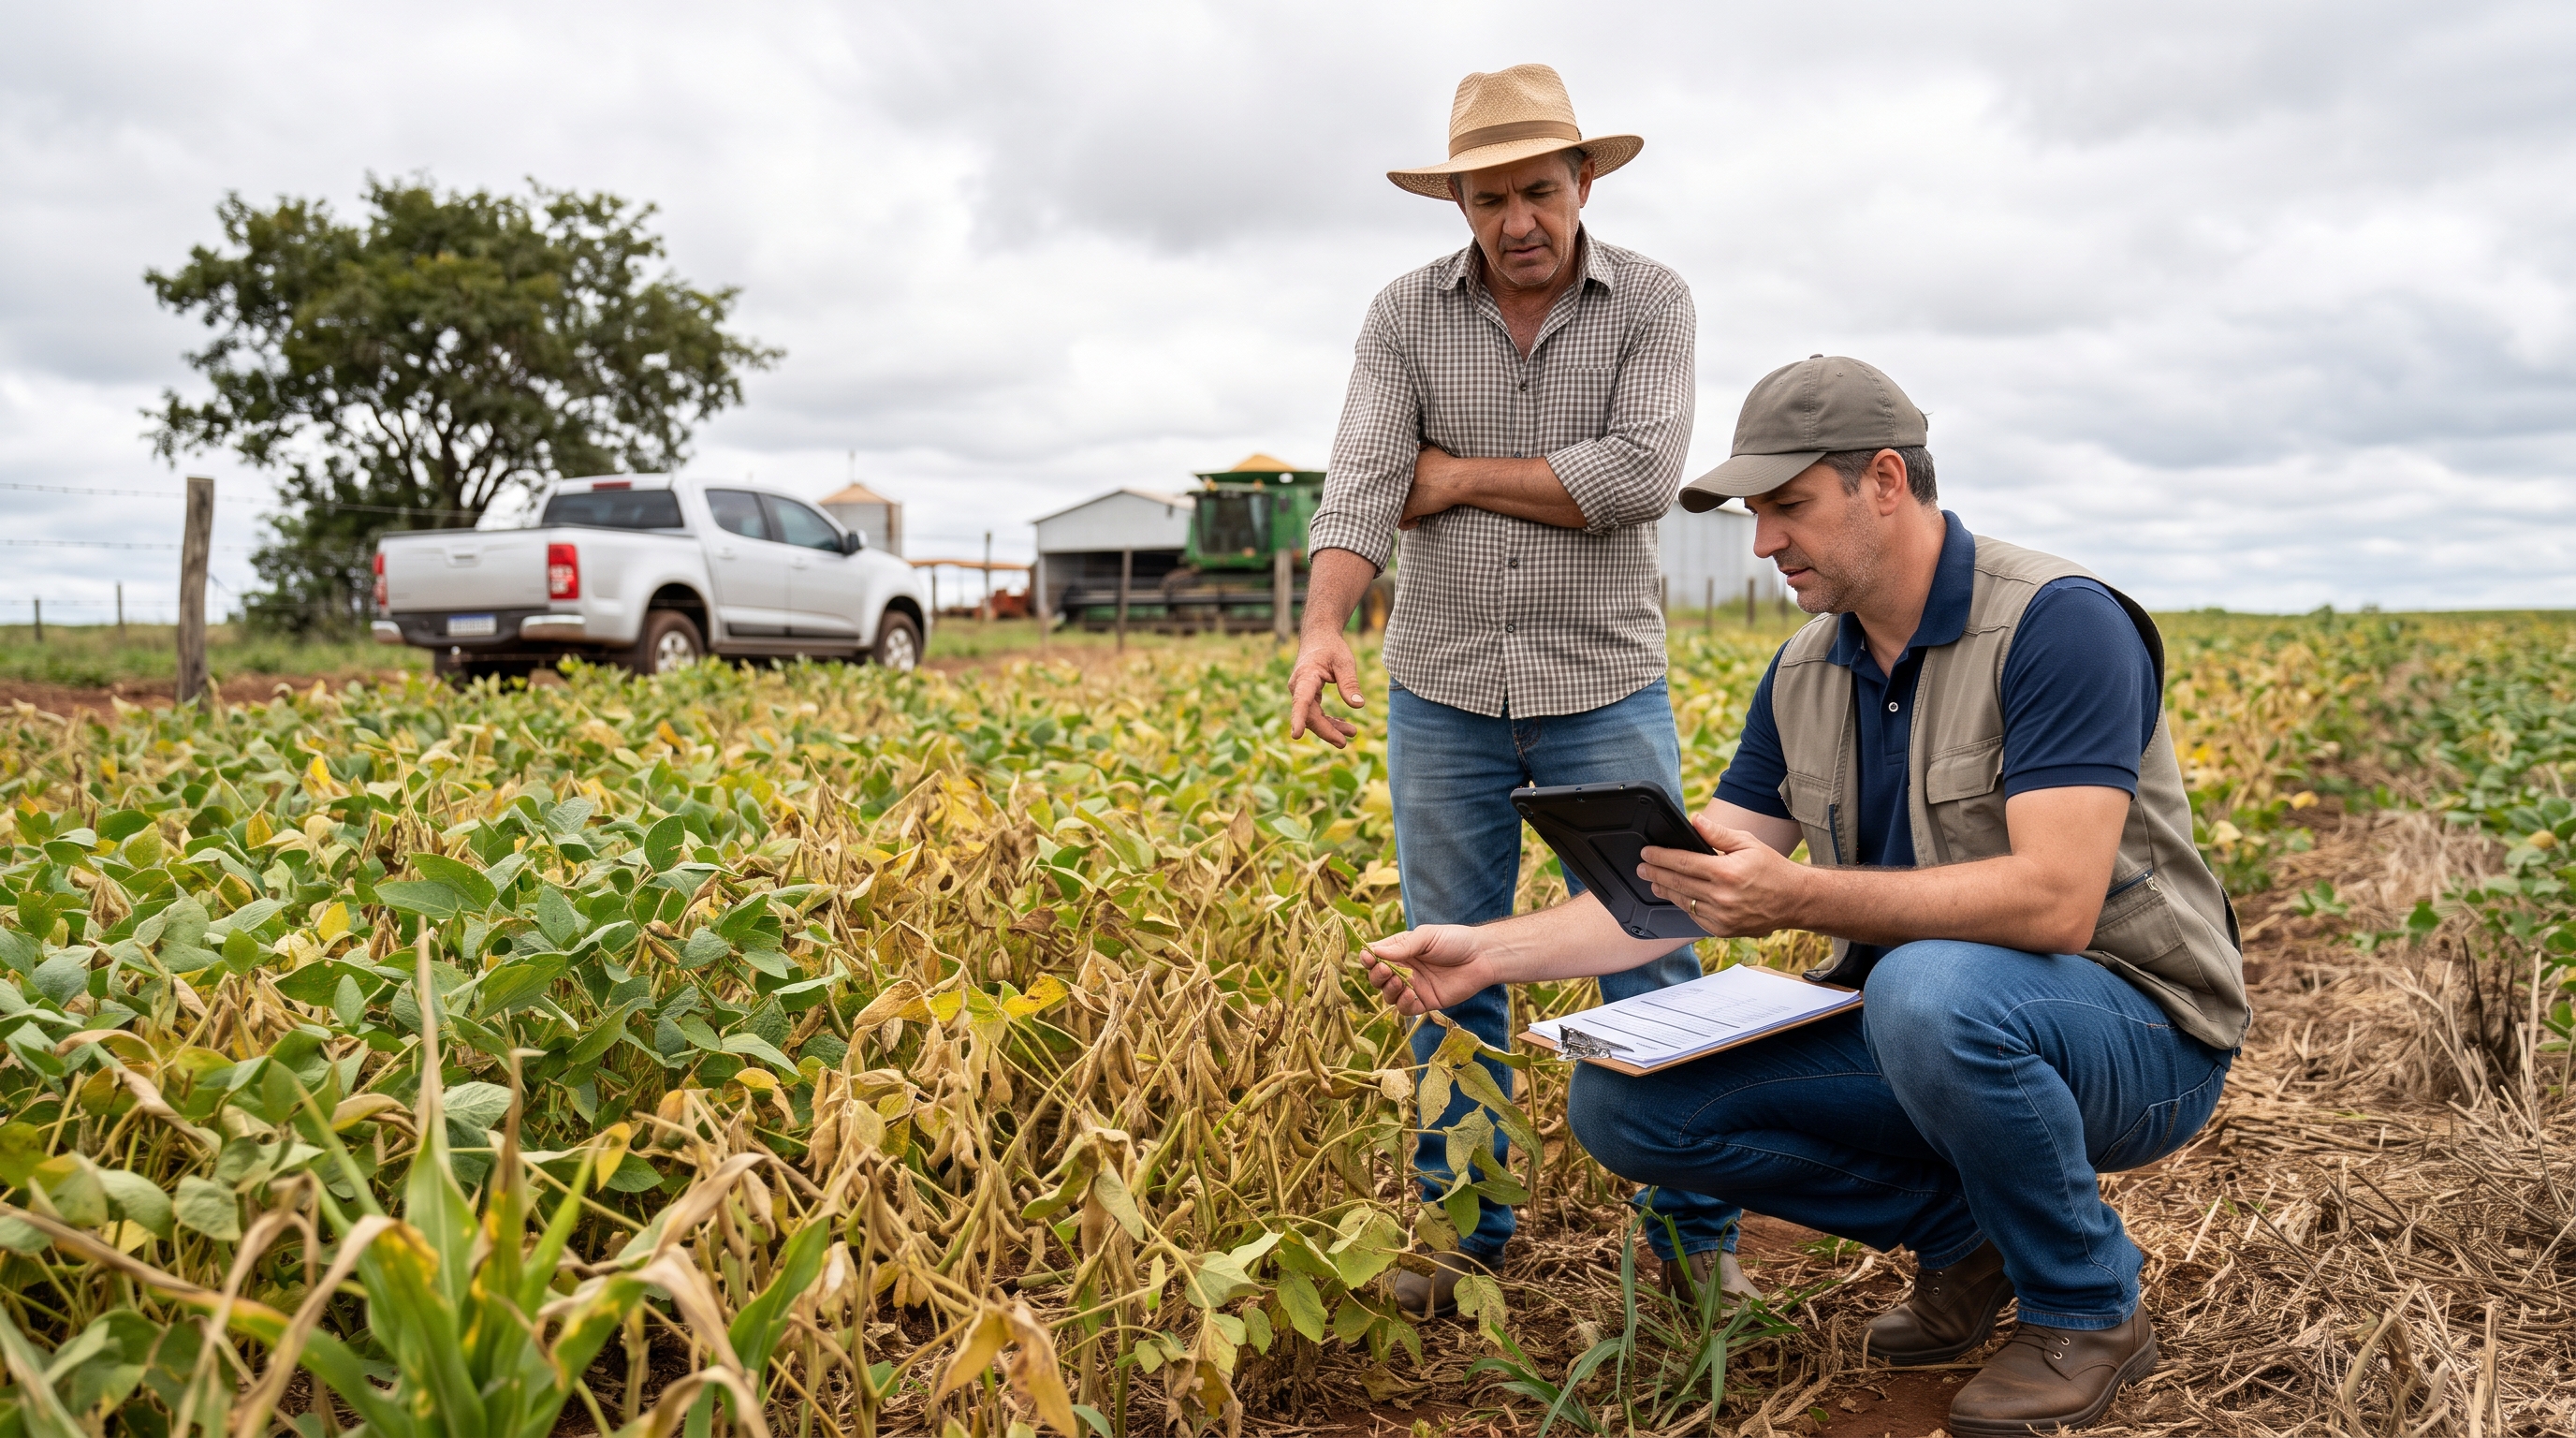
A chuva faltou bem no enchimento de grão. Ou veio toda de uma vez, com pedra, numa tarde de janeiro. Quem planta conhece a sensação de olhar a lavoura e já ir fazendo a conta do prejuízo. É nessa hora que o seguro rural deveria entrar em cena, e é também nessa hora que muito produtor descobre que não sabe direito o que contratou.
O seguro rural cobre perdas por seca, geada, granizo e excesso de chuva. Só que a indenização depende de passos com prazo certo: aviso de sinistro, vistoria, aviso de colheita, documentos. Um atraso de poucos dias pode fazer o produtor perder a safra duas vezes, uma no campo e outra na seguradora.
E as regras mudaram há pouco. A Lei 15.526/2026, publicada em 30 de setembro, reescreveu o capítulo do seguro rural na Lei de Política Agrícola (Lei 8.171/1991) e fixou prazos que a seguradora agora precisa cumprir. Abaixo explico como o seguro funciona e o que fazer, na ordem certa, quando a perda acontece.
🌱 O que é o seguro rural e o que ele cobre
Pela nova redação do art. 56 da Lei 8.171/1991, o seguro rural cobre dois tipos de prejuízo: danos aos bens da atividade (máquinas, benfeitorias, animais) e perdas por fenômenos naturais, pragas e doenças que atinjam a lavoura.
Na prática, quem planta grãos escolhe entre produtos que garantem o custo da lavoura, a produtividade esperada ou a receita da safra. Alguns cobrem só riscos nomeados, como granizo e geada; outros são multirrisco. Quem decide o que está coberto é a apólice, e vale ler com calma as exclusões. As mais comuns envolvem falha de manejo e plantio fora da janela recomendada.
A lei nova também diz que o contrato de seguro rural passa a integrar as garantias do crédito rural (art. 58 da Lei 8.171/1991). A apólice tende a pesar cada vez mais na negociação com o banco.
💰 Seguro rural com subvenção: quanto o governo paga
Boa parte das apólices é contratada com ajuda do Programa de Subvenção ao Prêmio do Seguro Rural (PSR), criado pela Lei 10.823/2003. O governo federal paga uma fatia do prêmio, e o produtor arca com o resto.
Pelo Plano Trienal do Seguro Rural 2025-2027 (Resolução CGSR nº 103/2024), a subvenção é de 20% do prêmio para a soja e de 40% para as demais culturas. No Norte e no Nordeste, sobe para 30% e 45%. O comitê gestor pode mudar esses números, então confirme com o corretor.
O problema recente foi o dinheiro acabar no meio do ano. Segundo a imprensa especializada, o orçamento do PSR para 2026 caiu de aproximadamente R$ 1 bilhão para cerca de R$ 473,8 milhões após cortes. A Lei 15.526/2026 tornou essa despesa obrigatória e vedou o contingenciamento, dentro do valor previsto no projeto de orçamento. Mesmo assim, o conselho vale: contrate cedo. E fique adimplente com a União, condição para receber a subvenção.
⚖️ Seguro rural x Proagro: qual é a diferença
O Proagro não é seguro privado. É um programa federal (arts. 59 e seguintes da Lei 8.171/1991), operado pelo banco ou cooperativa que liberou o custeio. Expliquei o programa em detalhe no artigo sobre crédito rural e Proagro.
| Seguro rural (privado, com ou sem PSR) | Proagro / Proagro Mais | |
|---|---|---|
| Quem oferece | Seguradora, via corretor, banco ou cooperativa | Governo federal, por meio do agente financeiro do custeio |
| Para quem | Qualquer produtor rural | Quem tem operação de custeio enquadrada (Proagro Mais: agricultor familiar do Pronaf) |
| O que garante | O que estiver na apólice: custeio, produtividade ou receita | Exoneração do custeio financiado e dos recursos próprios aplicados (art. 65 da Lei 8.171/1991) |
| Como acionar | Aviso de sinistro à seguradora | Comunicação de perdas (COP) ao agente |
| Regra-base | Apólice + Lei 15.040/2024 + art. 56 da Lei 8.171/1991 | Manual de Crédito Rural, Capítulo 12 |
| Prazo para pagar | Até 30 dias após documentos ou vistoria | Prazo de análise fixado no MCR |
Um detalhe: o Proagro não cobre itens já amparados por seguro facultativo (MCR 12-5-3), então não dá para somar os dois sobre a mesma coisa.
🚨 Como acionar o seguro rural na perda de safra: passo a passo
1. Avise a seguradora o quanto antes. O prazo de aviso de sinistro está na apólice e costuma ser curto, contado da data do evento. Não espere a perda "se confirmar": avise assim que perceber o dano e guarde o protocolo. No Proagro, a comunicação de perdas também tem de ser imediata.
2. Não colha nem replante antes de liberar. Se a regulação depende de vistoria, mexer na área antes dela é o jeito mais rápido de perder a indenização. Há decisões judiciais negando cobertura a agricultor que avisou tarde demais e impediu a perícia.
3. Monte suas provas. Fotos e vídeos com data e localização, laudo do agrônomo, notas de insumos, registros de chuva. Se o município decretou situação de emergência, guarde o decreto.
4. Faça o aviso de colheita no prazo. Quando o prejuízo depende de vistoria presencial, a apólice tem de fixar a antecedência mínima para você informar a data da colheita (art. 56, § 4º, II, da Lei 8.171/1991). No PSR, essa antecedência já foi de 15 dias.
5. Acompanhe a vistoria. Mostre os talhões mais atingidos, peça cópia do laudo e registre por escrito qualquer divergência.
6. Entregue os documentos e cobre os prazos. A lista de documentos só pode exigir o que depende exclusivamente de você (art. 56, § 5º). Sem vistoria ligada à colheita, a regulação tem de sair em até 15 dias do aviso. O pagamento vem em até 30 dias após a entrega dos documentos ou a vistoria, o que ocorrer por último (art. 56, § 4º, III e IV).
📋 Indenização negada ou abaixo do esperado: o que fazer
As recusas mais comuns falam em aviso fora do prazo, falha de manejo, plantio fora do Zoneamento Agrícola de Risco Climático (Zarc) ou divergência na produtividade apurada. Nem toda recusa está certa.
Nas apólices regidas pela Lei 15.040/2024 (o novo marco dos seguros, em vigor desde dezembro de 2025), a recusa tem de ser expressa e motivada, e a seguradora não pode trocar esse motivo por outro num eventual processo (art. 86, § 6º). Por isso, exija a negativa por escrito, com fundamento e laudo.
Depois, peça reconsideração, reclame na ouvidoria e na Susep. Se nada resolver, cabe ação judicial. Só não deixe o tempo correr: a pretensão do segurado prescreve em um ano, contado da ciência da recusa (art. 126, II, da mesma lei). Em contratos anteriores a ela, a contagem segue o Código Civil e pode ser outra.
No norte do Paraná, com geada e estiagem na safrinha, e em Goiás, com veranico na soja, essa discussão aparece todo ano.
❓ Perguntas Frequentes
Qual o prazo para avisar a seguradora da perda de safra? O prazo está na apólice e costuma ser curto, contado da data do evento. Avise assim que perceber o dano, guarde o protocolo e não espere a colheita para medir a perda.
Posso colher a lavoura antes da vistoria do seguro rural? Não, se a regulação depende de vistoria presencial. Colher antes da liberação pode impedir a apuração do prejuízo e levar à recusa. Informe a data da colheita com a antecedência da apólice.
Quanto tempo a seguradora tem para pagar a indenização do seguro rural? Pela Lei 8.171/1991, com a redação da Lei 15.526/2026, a seguradora tem até 30 dias para pagar, contados da entrega dos documentos ou da vistoria, o que ocorrer por último. Sem vistoria ligada à colheita, a regulação deve terminar em 15 dias.
Quem tem Proagro pode contratar seguro rural também? Pode ter os dois, mas não sobre o mesmo item: o Proagro não cobre itens já amparados por seguro facultativo (MCR 12-5-3). Alinhe com o banco o que cada um protege.
🤝 Conclusão
O seguro rural funciona para quem conhece as regras antes do problema. Leia a apólice, guarde provas desde o plantio e trate o prazo de aviso como a janela de plantio: perdeu, não volta. Se a seguradora negar ou pagar menos, a lei nova dá ao produtor mais armas para contestar, desde que aja rápido.
📌 Leia também
- Crédito rural e Proagro: como o produtor acessa e protege o financiamento
- Dívida no campo: como o produtor pode renegociar e evitar a execução
- Arrendamento rural: direitos, prazos e como formalizar o contrato
📞 Fale com a gente
Se você tem dúvidas sobre seguro rural e indenização por perda de safra, o escritório Nobre Lemos Advogados atende presencialmente em Londrina/PR e de forma remota em todo o Brasil. Entre em contato pelo WhatsApp (43) 3322-8088 ou pelo e-mail contato@nobrelemos.com.
Perguntas Frequentes
Qual o prazo para avisar a seguradora da perda de safra?
O prazo está na apólice e costuma ser curto, contado da data do evento. Avise assim que perceber o dano, guarde o protocolo e não espere a colheita para medir a perda.
Posso colher a lavoura antes da vistoria do seguro rural?
Não, se a regulação depende de vistoria presencial. Colher antes da liberação pode impedir a apuração do prejuízo e levar à recusa. Informe a data da colheita com a antecedência da apólice.
Quanto tempo a seguradora tem para pagar a indenização do seguro rural?
Pela Lei 8.171/1991, com a redação da Lei 15.526/2026, a seguradora tem até 30 dias para pagar, contados da entrega dos documentos ou da vistoria, o que ocorrer por último. Sem vistoria ligada à colheita, a regulação deve terminar em 15 dias.
Quem tem Proagro pode contratar seguro rural também?
Pode ter os dois, mas não sobre o mesmo item: o Proagro não cobre itens já amparados por seguro facultativo (MCR 12-5-3). Alinhe com o banco o que cada um protege.
Artigos Relacionados
Precisa de orientação jurídica?
Fale diretamente com um advogado — sem secretária, sem formulário, sem espera.
Falar com um Advogado