
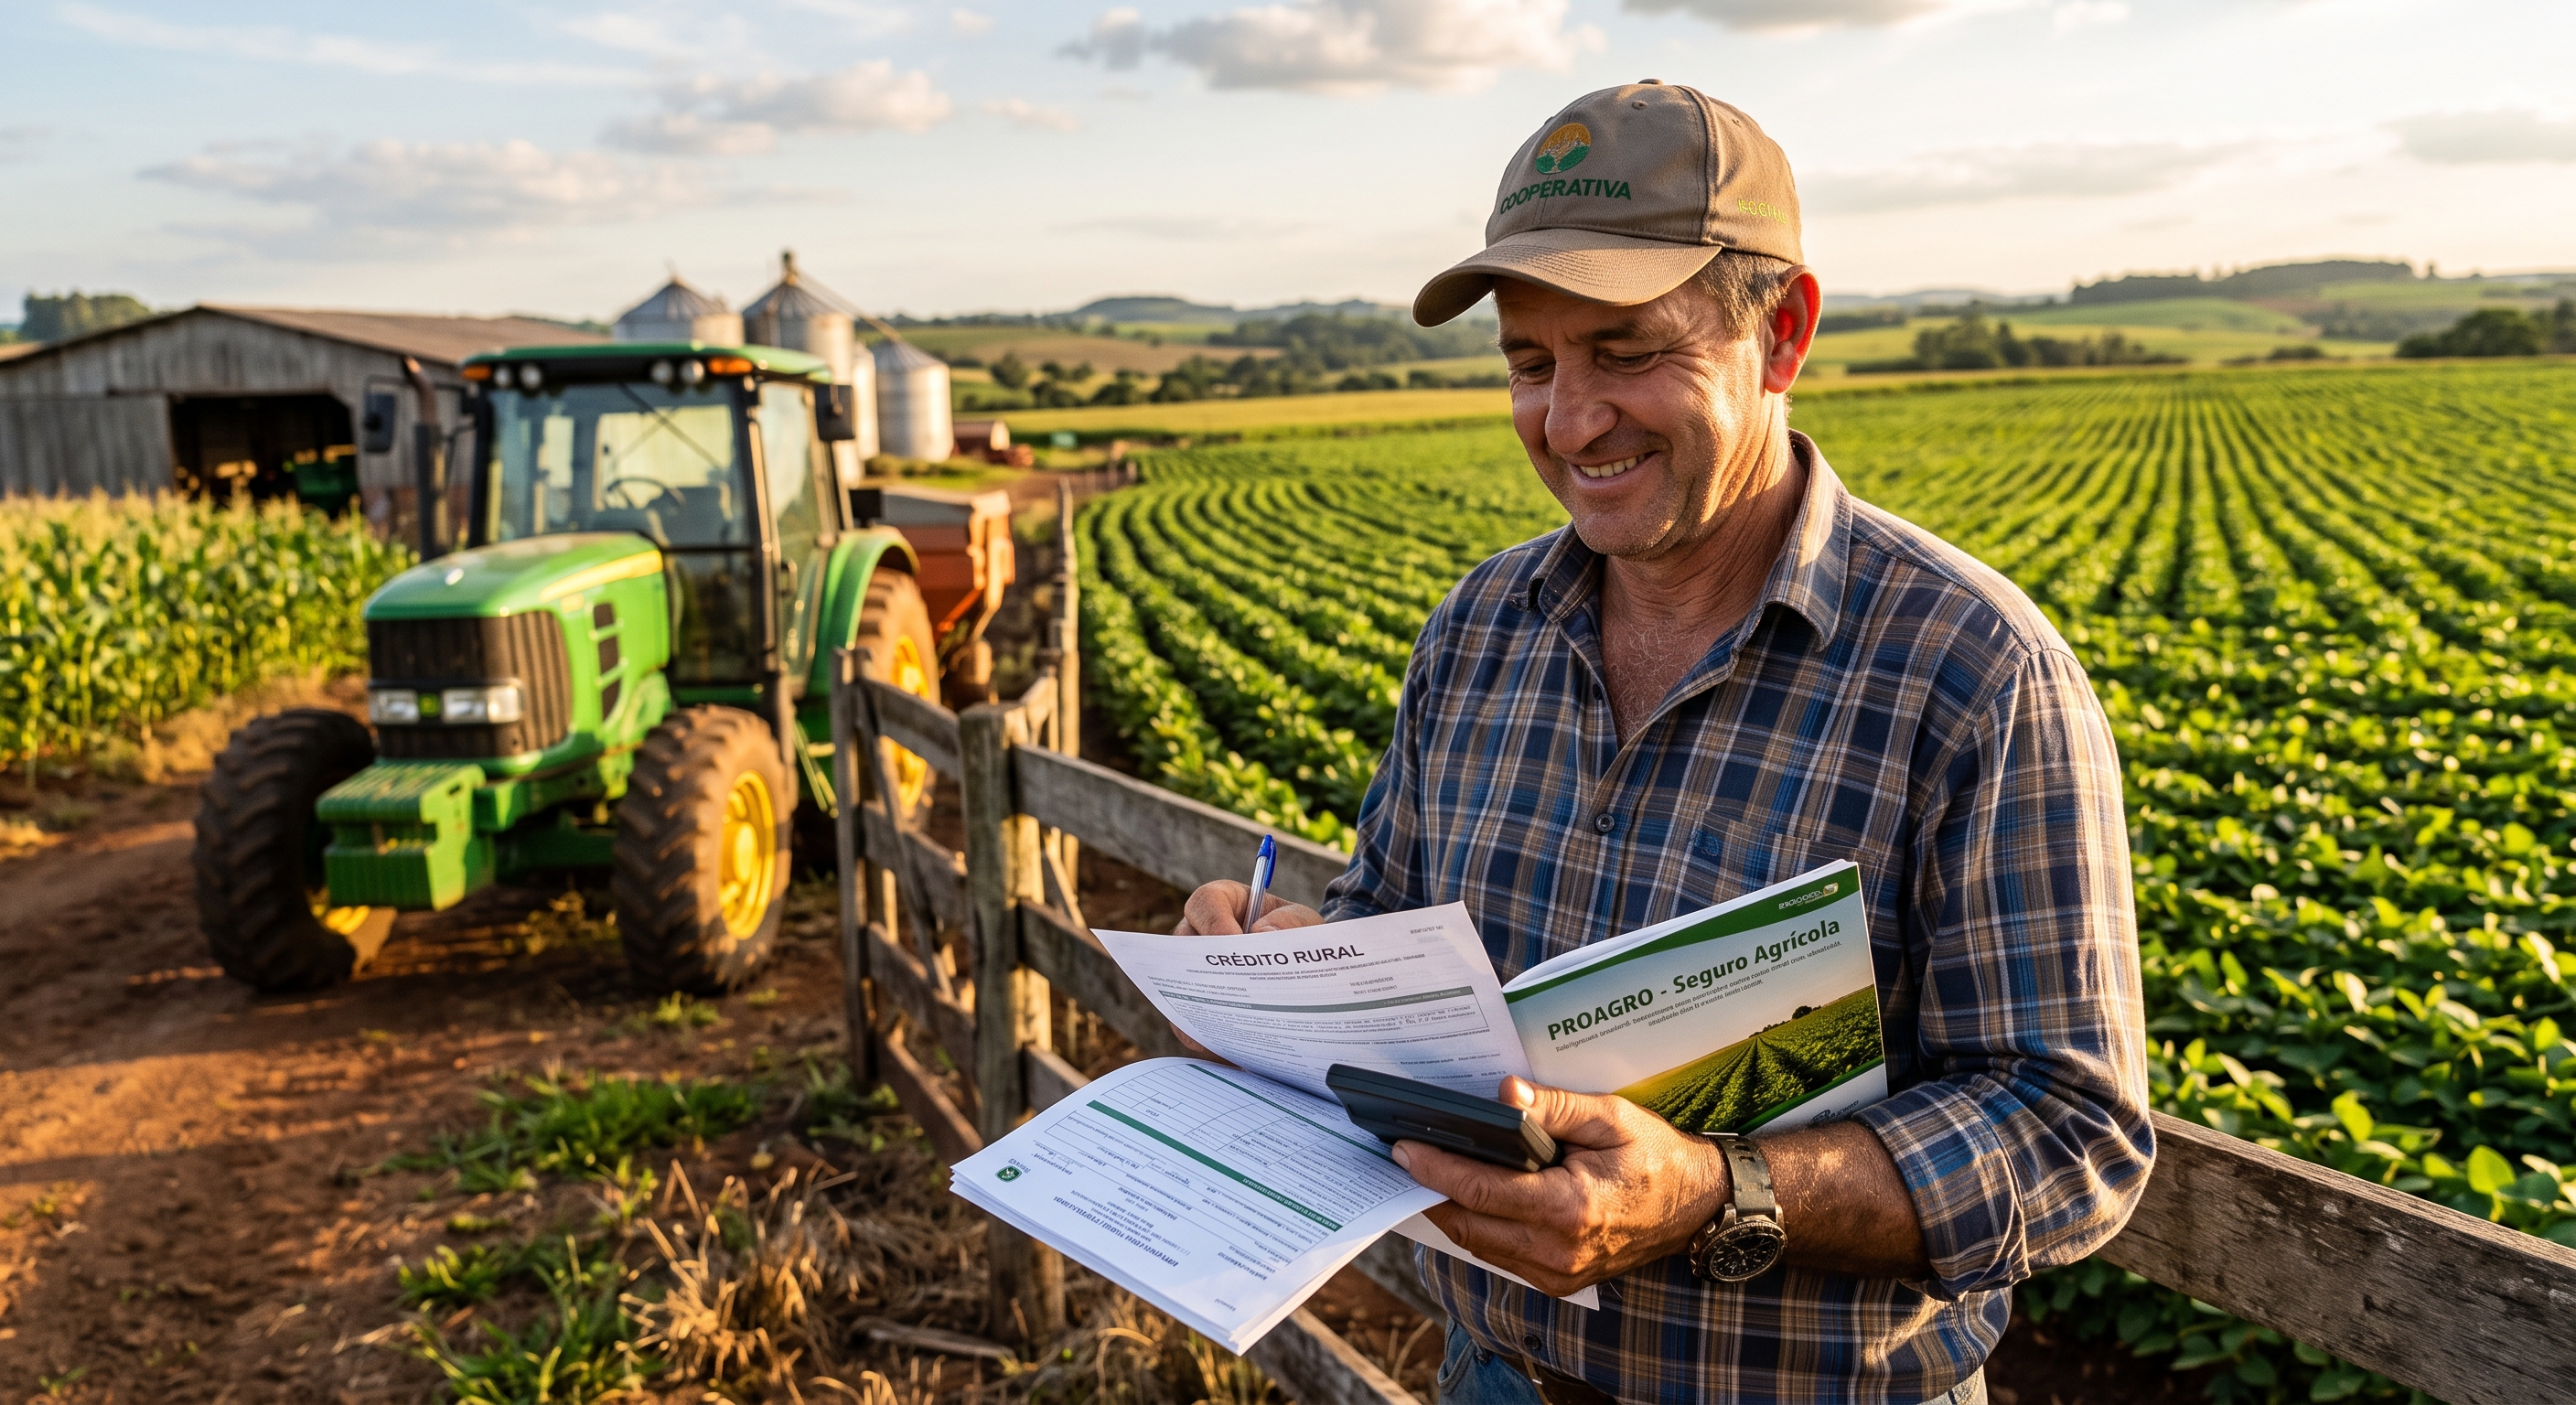
Crédito Rural e PROAGRO: Como o Produtor Acessa e Protege o Financiamento
Escrito por Dr. Jaite Corrêa Nobre Júnior · OAB/PR 55.446 · OAB/GO 56.214 · 23 de setembro de 2026
O dinheiro do custeio saiu em agosto. A semente já está no chão, o adubo foi pago, o calendário de colheita está na parede do galpão. Aí vem uma estiagem de quarenta dias em plena floração, ou uma geada fora de hora, e a conta que parecia fechada deixa de fechar.
É nesse momento que muito produtor descobre o que assinou. O crédito rural tem regras próprias, bem diferentes de um empréstimo comum, e o PROAGRO existe justamente para o ano em que o clima não colabora. O problema é que ele só funciona para quem cumpriu os requisitos desde o plantio, e boa parte das negativas nasce de detalhes que ninguém explicou na agência.
🌾 O que é crédito rural, na prática
Crédito rural é o financiamento com regras definidas pelo Conselho Monetário Nacional e reunidas no Manual de Crédito Rural (MCR), publicado pelo Banco Central. A base legal é a Lei 4.829/1965. O banco não pode inventar condições: juros, prazos e garantias seguem o MCR.
O artigo 9º da Lei 4.829 divide o crédito em quatro finalidades. Custeio cobre as despesas de um ciclo produtivo, como insumos, mão de obra e combustível. Investimento financia bens que duram mais de um ciclo, como máquinas, armazéns, correção de solo e irrigação. Comercialização e industrialização atendem a venda e o beneficiamento da produção.
Para a safra 2026/2027, o governo anunciou aproximadamente R$ 525,1 bilhões para a agricultura empresarial e R$ 85,2 bilhões em crédito do Pronaf para a agricultura familiar. As taxas variam por linha: segundo a cobertura da imprensa especializada, o Pronamp ficou com teto de 9% ao ano e o custeio empresarial com 12,5%, enquanto o Pronaf vai de 1% a 7,5%. Os números mudam a cada Plano Safra.
📋 Como acessar o financiamento
O caminho começa pelo enquadramento. Agricultor familiar precisa do CAF (Cadastro Nacional da Agricultura Familiar) para acessar o Pronaf. Médio produtor se enquadra no Pronamp conforme a renda bruta anual. Quem passa desses limites vai para as linhas empresariais.
Na agência, o que costuma ser pedido é o projeto técnico ou orçamento, a comprovação da posse ou do uso da terra (matrícula, contrato de arrendamento ou de parceria), o CAR regularizado e as garantias. O contrato normalmente é formalizado por uma cédula de crédito rural, regida pelo Decreto-Lei 167/1967.
Pendências no Cadastro Ambiental Rural podem travar a operação. Resolva isso antes da safra, não na semana do plantio.
🛡️ PROAGRO: o que ele cobre
O Programa de Garantia da Atividade Agropecuária está nos artigos 59 a 66 da Lei 8.171/1991. Se um evento climático ou uma praga sem controle viável destrói a lavoura financiada, o programa exonera o produtor, total ou parcialmente, da dívida do custeio. Existe também o PROAGRO Mais, voltado aos agricultores do Pronaf.
Segundo o resumo de instruções do Banco Central, as causas cobertas incluem seca (exceto em lavoura irrigada), chuva excessiva, geada, granizo, variação excessiva de temperatura, ventos fortes ou frios e doença ou praga sem método conhecido e economicamente viável de combate.
Para ter cobertura, o produtor paga um adicional, uma espécie de prêmio calculado sobre o valor enquadrado. As alíquotas foram atualizadas pela Resolução CMN 5.315, em vigor desde 1º de julho de 2026, e variam por cultura e município. O MCR também fixa um teto de enquadramento por beneficiário em cada ano agrícola; esse valor já mudou várias vezes nos últimos anos, e o número atual deve ser confirmado com o agente financeiro no momento da contratação.
A exigência que mais derruba pedidos é o Zoneamento Agrícola de Risco Climático (ZARC). O plantio precisa respeitar o período e o ciclo de cultivar indicados nas portarias do ZARC para o seu município. Plantou fora da janela, perdeu a cobertura. E quanto maior o risco climático da data escolhida, menor o percentual coberto.
🚨 A lavoura foi atingida: o que fazer
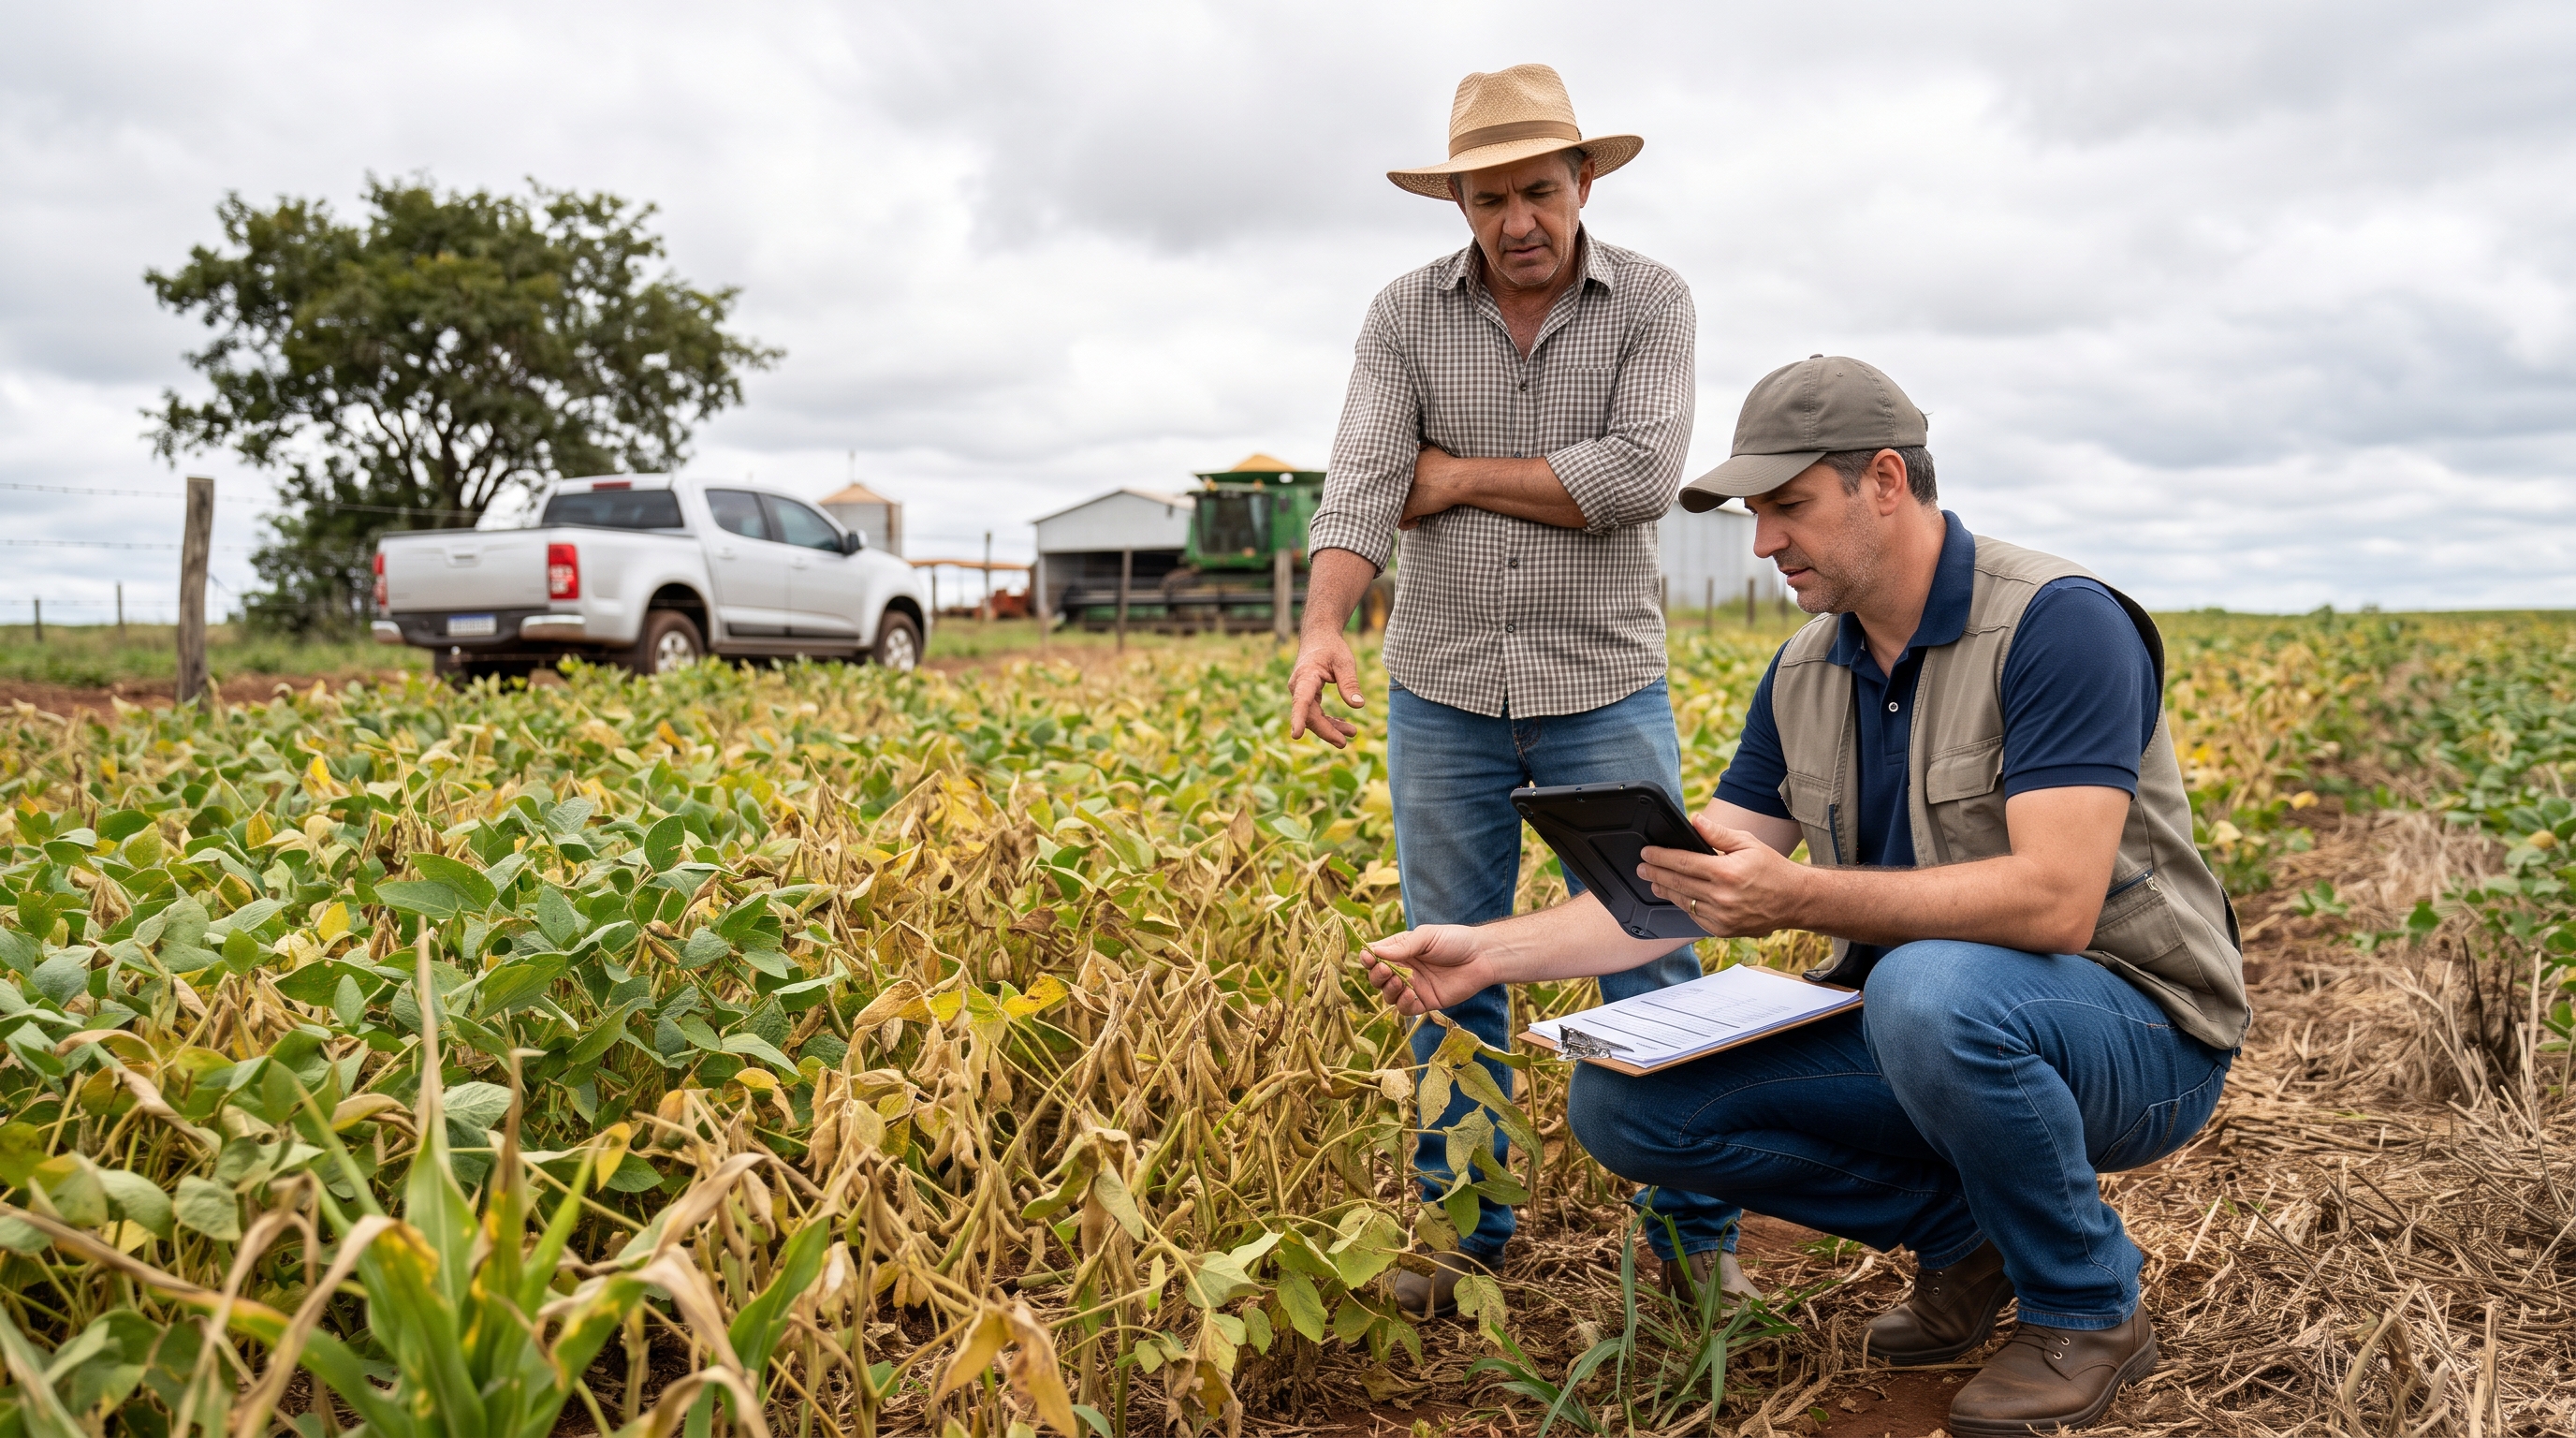
A primeira regra é não esperar. O Banco Central orienta que a comunicação de perdas (COP) seja feita ao banco ou à cooperativa imediatamente após o evento adverso. Comunicar depois do fim da vigência do enquadramento leva à negativa automática, e a demora prejudica a perícia de qualquer forma.
Não colha e não destrua a lavoura antes da vistoria sem autorização do agente.
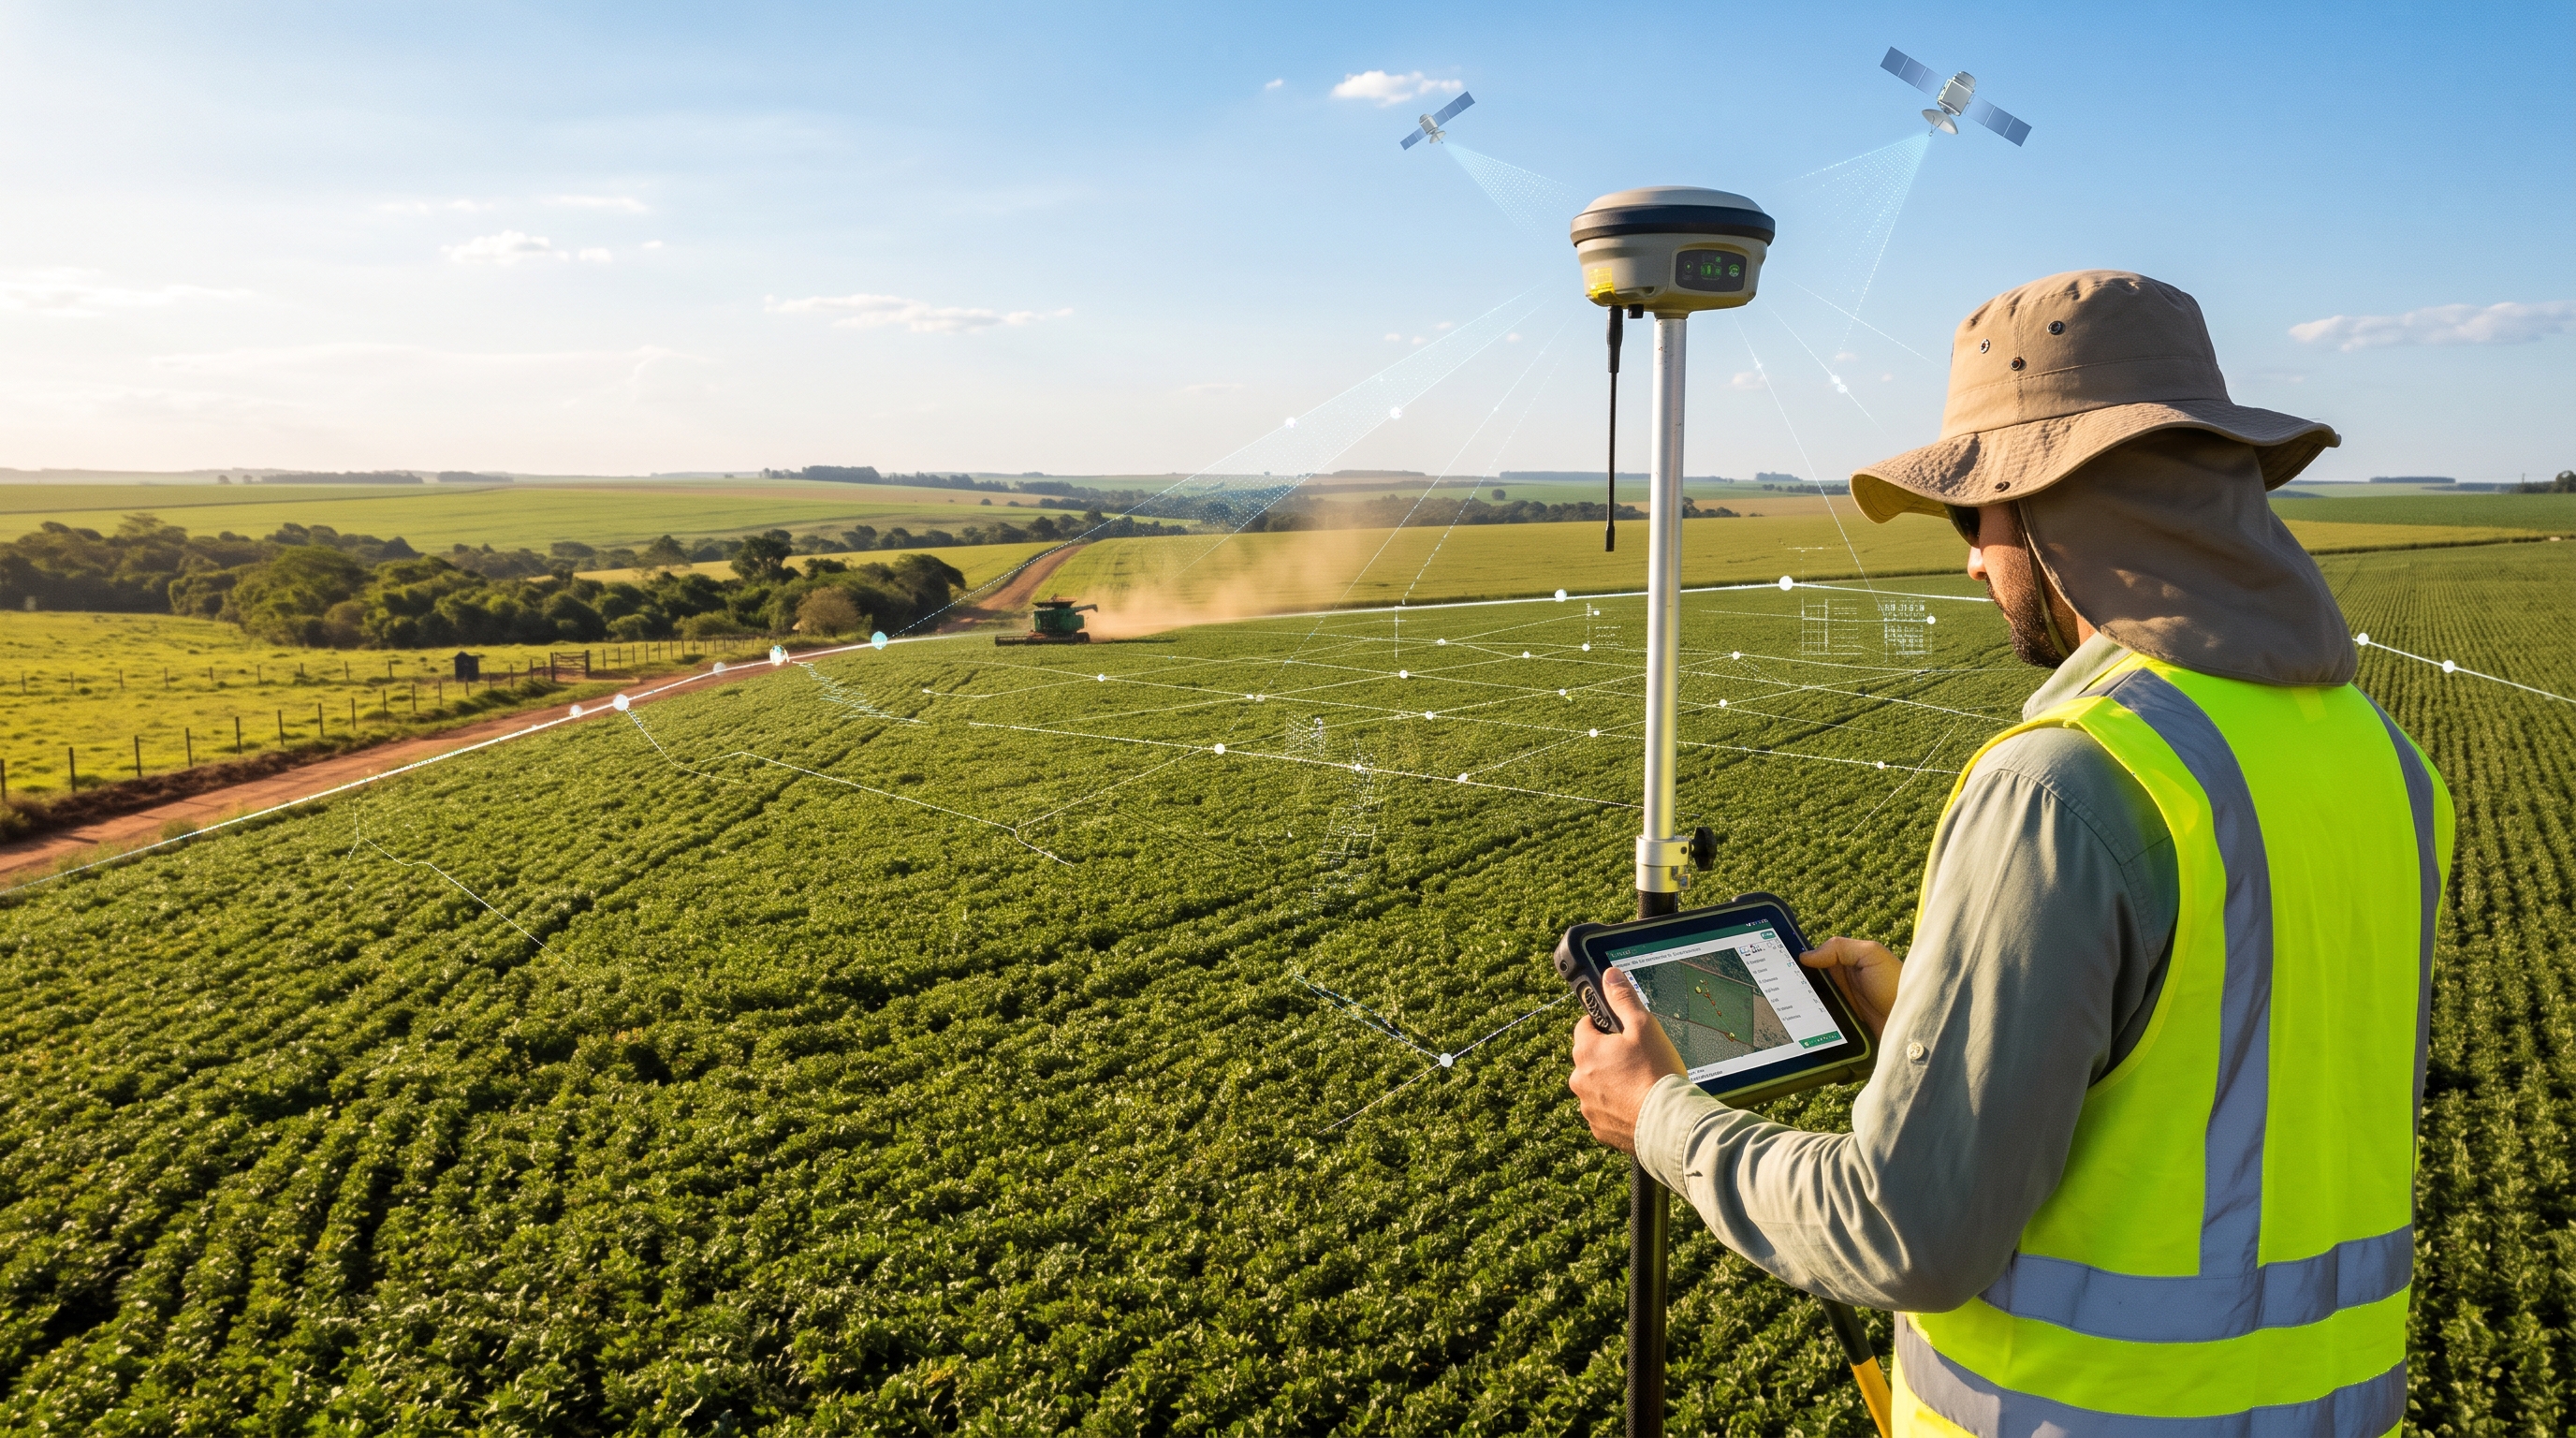
A Resolução CMN 5.315/2026 endureceu a documentação: cada vistoria deve ter pelo menos três fotos coloridas, com pontos de referência do local, uma delas com o agricultor, e tecnologia que comprove que as imagens foram feitas dentro das coordenadas da área enquadrada. Por isso, vale o produtor fazer os próprios registros datados e georreferenciados desde o primeiro dia do problema.
Se o pedido for negado ou a indenização vier menor do que a perda real, há prazo de 30 dias para pedir revisão ao agente. Mantida a negativa, o recurso segue para a Comissão Especial de Recursos (CER), no Ministério da Agricultura. Dependendo do caso, a negativa também pode ser discutida na Justiça.
⚖️ Quando a dívida aperta: prorrogação é direito
Prorrogação não é favor do gerente. O Manual de Crédito Rural, no capítulo 2, seção 6, prevê que a prorrogação é devida, com os mesmos encargos contratados, quando o mutuário comprova incapacidade de pagamento causada por dificuldade de comercialização, frustração de safra por fatores adversos ou outras ocorrências prejudiciais à exploração.
O Superior Tribunal de Justiça consolidou essa leitura na Súmula 298: "O alongamento de dívida originada de crédito rural não constitui faculdade da instituição financeira, mas, direito do devedor nos termos da lei." Os tribunais costumam exigir, porém, que o pedido seja feito antes do vencimento e acompanhado de prova da incapacidade de pagamento, como laudo agronômico, notas fiscais e registros de perda.
O erro mais caro é deixar vencer. Com a parcela em atraso, o banco pode executar a cédula, e o debate sobre prorrogação fica bem mais difícil.
🔍 Crédito rural x PROAGRO x seguro rural
| Ponto | Crédito rural | PROAGRO | Seguro rural privado |
|---|---|---|---|
| O que é | Financiamento da atividade | Garantia pública vinculada ao custeio | Contrato com seguradora |
| Base legal | Lei 4.829/1965 e MCR | Lei 8.171/1991, arts. 59 a 66, e MCR | Contrato e normas da Susep |
| Custo | Juros da linha contratada | Adicional sobre o valor enquadrado | Prêmio, com possível subvenção federal |
| O que protege | Não protege, gera a dívida | Exonera total ou parcialmente o custeio | Indeniza conforme a apólice |
| Exigência central | Enquadramento, garantias, CAR | Plantio dentro do ZARC e comunicação imediata | Regras da apólice e aviso de sinistro |
💡 Cuidados antes de assinar
Leia a cédula inteira, principalmente garantias e vencimento antecipado. Confira se o adicional do PROAGRO está sendo cobrado e sobre qual valor. Guarde projeto técnico, notas de insumos e comprovante da data de plantio: é isso que sustenta qualquer pedido futuro.
Perguntas Frequentes
Quem pode usar o PROAGRO? Produtores com operação de custeio rural enquadrada no programa, dentro do limite por beneficiário fixado pelo Conselho Monetário Nacional. Agricultores familiares do Pronaf usam o PROAGRO Mais. O plantio precisa seguir o ZARC do município.
Qual o prazo para comunicar a perda da lavoura ao banco? O Banco Central orienta que a comunicação seja imediata após o evento. Não há margem segura para esperar: comunicar após o fim da vigência do enquadramento gera negativa automática.
O banco pode negar a prorrogação da dívida rural? Pela Súmula 298 do STJ, o alongamento previsto em lei é direito do devedor. O produtor precisa comprovar a incapacidade de pagamento causada, por exemplo, por frustração de safra, e fazer o pedido antes do vencimento.
O PROAGRO foi negado. Ainda dá para recorrer? Sim. Há 30 dias para pedir revisão ao agente financeiro e, mantida a negativa, cabe recurso à Comissão Especial de Recursos.
Leia também
- Arrendamento rural: direitos, prazos e como formalizar o contrato
- CAR e reserva legal: o que o produtor precisa saber para regularizar
- Seguro rural: como funciona e como acionar em caso de perda de safra
- Dívida no campo: como o produtor pode renegociar e evitar a execução
Conclusão
Crédito rural e PROAGRO andam juntos, mas só protegem quem cuida dos detalhes: enquadramento correto, plantio dentro do ZARC, comunicação imediata da perda e prova bem guardada. Quando a safra frustra, a prorrogação da dívida é um direito, e não uma cortesia do banco.
Se a lavoura já foi atingida ou a parcela está para vencer, não espere: os prazos são curtos.
Se você tem dúvidas sobre crédito rural e PROAGRO, o escritório Nobre Lemos Advogados atende presencialmente em Londrina/PR e de forma remota em todo o Brasil. Entre em contato pelo WhatsApp (43) 3322-8088 ou pelo e-mail contato@nobrelemos.com.
Falar com um advogado do agronegócio
Perguntas Frequentes
Quem pode usar o PROAGRO?
Produtores com operação de custeio rural enquadrada no programa, dentro do limite por beneficiário fixado pelo Conselho Monetário Nacional. Agricultores familiares do Pronaf usam o PROAGRO Mais. O plantio precisa seguir o ZARC do município.
Qual o prazo para comunicar a perda da lavoura ao banco?
O Banco Central orienta que a comunicação seja imediata após o evento. Não há margem segura para esperar: comunicar após o fim da vigência do enquadramento gera negativa automática.
O banco pode negar a prorrogação da dívida rural?
Pela Súmula 298 do STJ, o alongamento previsto em lei é direito do devedor. O produtor precisa comprovar a incapacidade de pagamento causada, por exemplo, por frustração de safra, e fazer o pedido antes do vencimento.
O PROAGRO foi negado. Ainda dá para recorrer?
Sim. Há 30 dias para pedir revisão ao agente financeiro e, mantida a negativa, cabe recurso à Comissão Especial de Recursos.
Artigos Relacionados
Precisa de orientação jurídica?
Fale diretamente com um advogado — sem secretária, sem formulário, sem espera.
Falar com um Advogado