
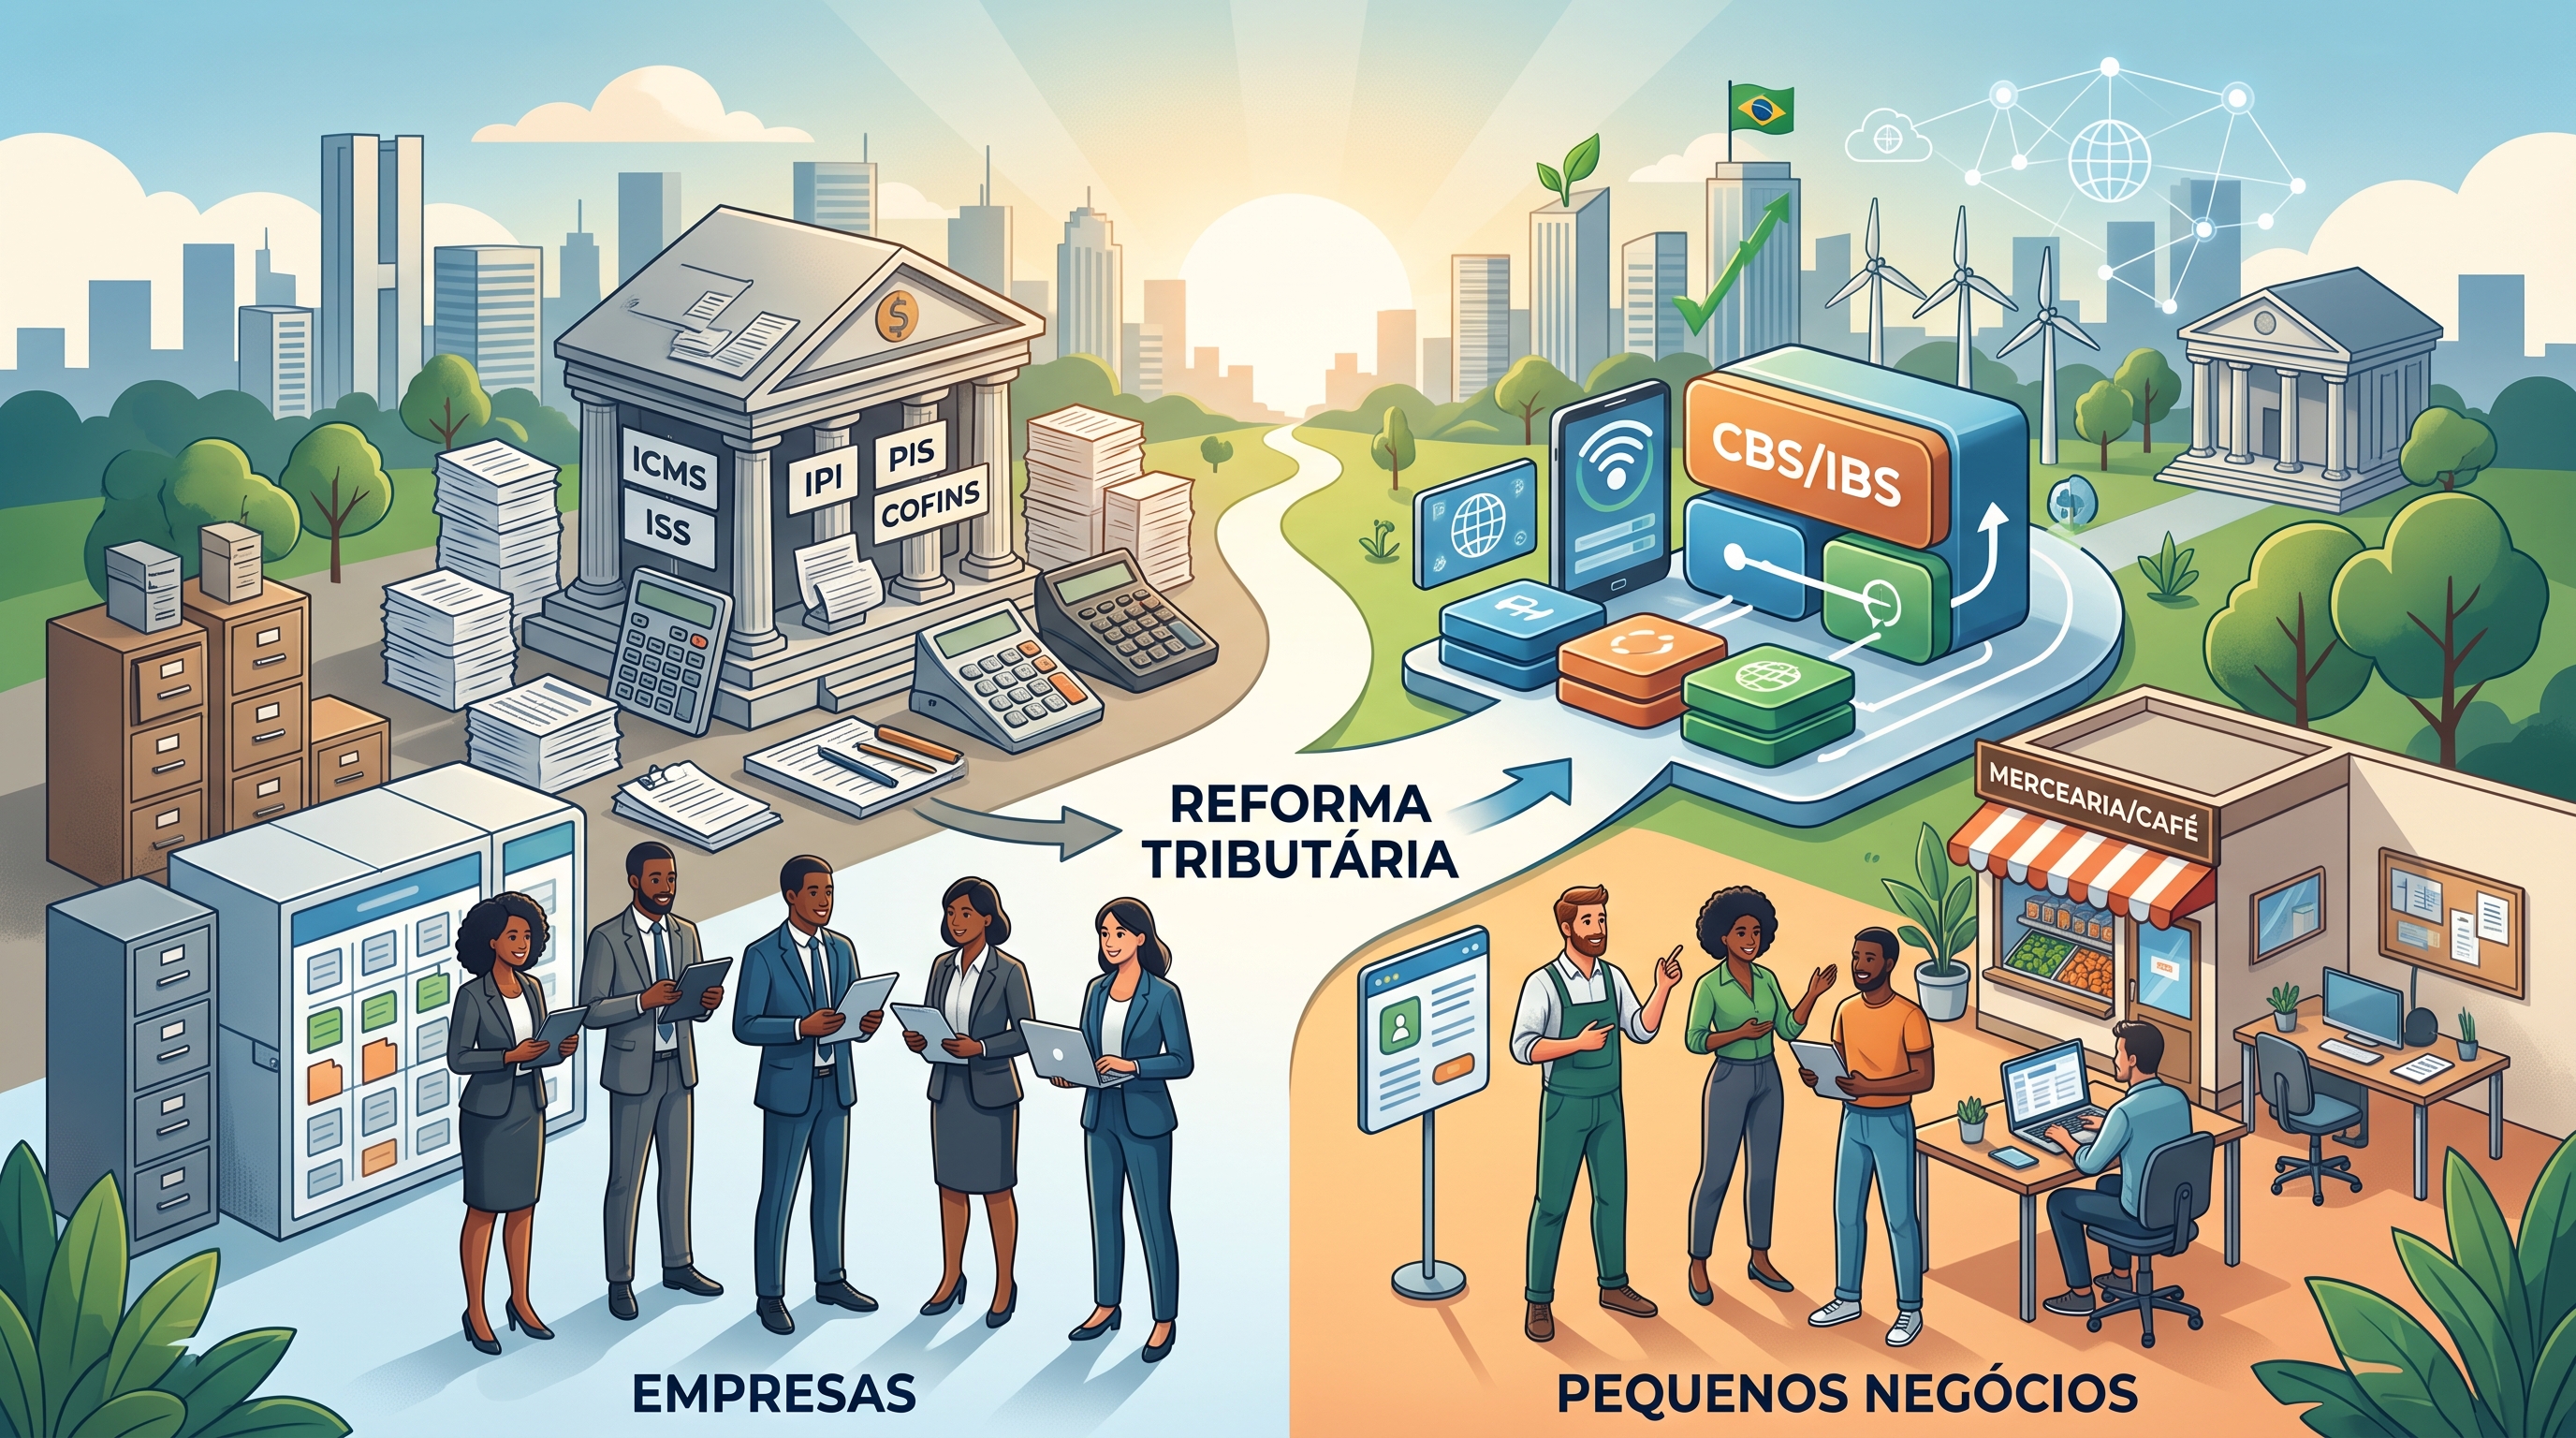
Reforma Tributária 2026: O Que Muda para Empresas e Pequenos Negócios
Escrito por Dr. Jaite Corrêa Nobre Júnior · OAB/PR 55.446 · 18 de setembro de 2026
Você já ouviu falar em IBS, CBS, split payment e Simples Híbrido, provavelmente nas últimas semanas, e a sensação é de estar correndo atrás de um assunto que todo mundo trata como óbvio. Não é óbvio. A Reforma Tributária mexe na estrutura de cinco tributos que existem há décadas, e 2026 é justamente o ano em que a teoria do Congresso vira rotina dentro da empresa: nota fiscal, sistema, contador, fluxo de caixa.
A boa notícia é que 2026 ainda não cobra nada a mais na prática. A má notícia é que duas decisões importantes têm prazo correndo neste exato mês, e quem fica esperando "entender melhor depois" pode perder a janela. Vamos direto ao que interessa: o que já vale, o que ainda é teste, e o que sua empresa precisa decidir agora.
📜 O Que a Reforma Aprovou, em Termos Simples
A base da mudança é a Emenda Constitucional 132/2023, regulamentada pela Lei Complementar 214/2025. Juntas, elas substituem cinco tributos sobre consumo — PIS, Cofins, ICMS, ISS e IPI — por um modelo de IVA dual: a CBS (Contribuição sobre Bens e Serviços), de competência federal, e o IBS (Imposto sobre Bens e Serviços), de estados e municípios. Um terceiro tributo, o Imposto Seletivo, incide sobre produtos específicos considerados prejudiciais à saúde ou ao meio ambiente, como cigarros e bebidas alcoólicas.
O princípio central é a não cumulatividade ampla: hoje, boa parte do ICMS e do ISS pago na cadeia não gera crédito completo para a empresa seguinte, o que empurra imposto para dentro do preço final. No modelo novo, a ideia é que cada elo da cadeia credite o que pagou lá atrás e recolha só sobre o valor que efetivamente agregou. Na teoria, isso reduz distorções. Na prática, depende de sistemas, classificação fiscal correta e disciplina de conferência — o que já está gerando trabalho extra para os departamentos fiscais neste ano de transição.
🗓️ Cronograma: O Que Já Vale e o Que Ainda Vem
| Período | O que acontece |
|---|---|
| 2026 | Ano-teste. CBS (0,9%) e IBS (0,1%) aparecem destacados na nota fiscal, sem cobrança real — o valor é compensado com PIS/Cofins devido |
| 2027 | PIS e Cofins são extintos. CBS passa a valer de fato. IBS segue simbólico (0,1%). IPI é zerado, exceto para proteger a Zona Franca de Manaus. Entra em vigor o Imposto Seletivo |
| 2029 a 2032 | ICMS e ISS são reduzidos gradualmente (90%, 80%, 70%, 60% dos valores atuais) enquanto o IBS assume a fatia equivalente |
| 2033 | Transição concluída. IBS e CBS substituem integralmente os cinco tributos antigos |
Um ponto que costuma gerar confusão: o destaque das alíquotas-teste na nota fiscal virou obrigatório a partir de 3 de agosto de 2026 para empresas do regime regular (Lucro Presumido e Lucro Real). Antes dessa data havia tolerância para notas emitidas sem os campos preenchidos. Agora não há mais essa flexibilização — mas, mesmo assim, o valor destacado ainda não representa cobrança adicional em 2026. É burocracia que antecipa 2027, não custo novo.
🏪 Simples Nacional e MEI: O Prazo Que Está Correndo Agora
Aqui está a parte que mais interessa a quem está lendo este artigo com uma pequena ou média empresa. Em 2026, nada muda no dia a dia de quem está no Simples Nacional ou é MEI: o recolhimento continua pelo DAS, sem alteração.
A partir de 2027, porém, o Simples Nacional passa a ter duas modalidades possíveis para IBS e CBS. A empresa pode manter os dois tributos dentro do DAS, como hoje — mais simples, mas sem repasse de crédito integral ao cliente. Ou pode optar pelo chamado Simples Híbrido: retira IBS e CBS do DAS, passa a apurá-los pelo regime regular (não cumulativo) e ganha a possibilidade de transferir crédito integral a clientes pessoa jurídica.
A escolha não é abstrata: segundo o cronograma divulgado pelo Comitê Gestor do Simples Nacional, a opção para valer no primeiro semestre de 2027 deve ser formalizada entre 1º e 30 de setembro de 2026 — ou seja, agora. Quem perder essa janela fica no regime tradicional até o meio do ano que vem, com nova chance de ajuste em março de 2027. O MEI (SIMEI) não participa dessa escolha e permanece no recolhimento fixo simplificado, sem mudança.
| Critério | Simples tradicional (DAS único) | Simples Híbrido |
|---|---|---|
| Onde recolhe IBS/CBS | Dentro da guia única do DAS | Fora do DAS, pelo regime regular |
| Aproveitamento de crédito | Limitado | Amplo, sobre insumos e compras |
| Repasse de crédito ao cliente PJ | Parcial | Integral |
| Indicado para | Clientela majoritariamente pessoa física (B2C), estrutura enxuta | Clientela majoritariamente empresas (B2B), compras relevantes de insumos |
| Complexidade operacional | Menor | Maior — exige apuração própria de IBS/CBS |
Vale um alerta que já aparece em análises do setor contábil: para empresas com poucos créditos relevantes, o Simples Híbrido tende a sair mais caro do que continuar no modelo tradicional. Não existe resposta padrão — a conta depende do perfil de clientes, do volume de insumos tributados e da margem de cada negócio. Esse é exatamente o tipo de decisão que precisa passar pelo contador antes do fim do mês, com números da própria empresa na mesa, e não por uma regra geral.
💳 Split Payment: o Fim do Imposto Recolhido "Depois"
Outra mudança estrutural é o split payment, o mecanismo que vai separar automaticamente a fatia do imposto no momento do pagamento — no cartão, no Pix ou no boleto — e destiná-la diretamente aos cofres públicos. A empresa deixa de reter esse valor temporariamente em caixa.
Os testes começam em 2026, mas a cobrança efetiva por esse sistema está prevista para começar em 2027, com implementação gradual até 2033. O efeito prático que já preocupa contadores e consultorias: negócios que hoje usam o intervalo entre receber a venda e recolher o imposto como parte do seu fluxo de caixa vão perder essa margem de manobra. Vale começar a simular esse impacto com antecedência, principalmente para empresas com prazos de pagamento a fornecedores mais longos que o prazo de recebimento de clientes.
⚠️ Quem Sente Mais e Quem Pode Sair Ganhando
Os efeitos não são uniformes. O comércio e o varejo, que operam com margens historicamente apertadas, correm risco de compressão de rentabilidade se não recalcularem preços com precisão durante a transição. O setor de serviços, que hoje paga menos ISS proporcionalmente do que a indústria paga ICMS, tende a sentir um aumento nominal de alíquota efetiva com a equalização promovida pela reforma. E empresas que hoje dependem de incentivos fiscais estaduais — benefícios de ICMS concedidos para atrair investimento — enfrentam a extinção gradual desses benefícios até 2033, o que exige planejamento de médio prazo, não decisão de última hora.
❓ Perguntas Frequentes
Minha empresa já paga mais imposto por causa da reforma em 2026? Não. O destaque de CBS e IBS na nota fiscal em 2026 é informativo e testado — qualquer valor recolhido é compensado com o PIS/Cofins devido. A cobrança efetiva começa em 2027.
Sou MEI, preciso fazer alguma escolha agora? Não. O MEI continua no recolhimento fixo do SIMEI, sem acesso ao Simples Híbrido e sem mudança de rotina em 2026.
Perdi o prazo de setembro para escolher o Simples Híbrido, e agora? A empresa permanece no regime tradicional do Simples para o primeiro semestre de 2027, com nova janela de opção em março de 2027, já com efeitos para o segundo semestre.
Vale a pena migrar para o Simples Híbrido? Depende do perfil da empresa. Negócios com clientela majoritariamente B2B e volume relevante de créditos tendem a se beneficiar; empresas com poucos créditos e clientela B2C costumam sair perdendo. É uma conta que precisa ser feita caso a caso, com o contador.
Leia também
- MEI, ME ou LTDA: qual o melhor formato para o seu negócio?
- Como abrir uma empresa no Brasil: passo a passo jurídico
- Simples Nacional: quem pode optar, vantagens e quando vale a pena sair
Conclusão
A Reforma Tributária não vai bater à porta da sua empresa de uma vez só — ela está entrando por etapas, e 2026 é o ano em que a burocracia chega antes do custo. Isso é uma vantagem: dá tempo de ajustar sistemas, testar cenários e, principalmente, decidir com calma o que só parece urgente porque ninguém explicou direito.
Mas calma não é sinônimo de inação. O prazo para o Simples Híbrido fecha no fim deste mês, e é decisão que não se reverte facilmente depois. Se a sua empresa fatura majoritariamente para outras empresas, ou se você simplesmente não sabe ainda em qual dos dois cenários se encaixa melhor, este é o momento de sentar com o contador e, se a estrutura societária ou contratual da empresa for complexa, também com um advogado empresarial.
Se você tem dúvidas sobre a Reforma Tributária 2026, o escritório Nobre Lemos Advogados atende presencialmente em Londrina/PR e de forma remota em todo o Brasil. Entre em contato pelo WhatsApp (43) 3322-8088 ou pelo e-mail contato@nobrelemos.com.
Perguntas Frequentes
Minha empresa já paga mais imposto por causa da reforma em 2026?
Não. O destaque de CBS e IBS na nota fiscal em 2026 é informativo e testado — qualquer valor recolhido é compensado com o PIS/Cofins devido. A cobrança efetiva começa em 2027.
Sou MEI, preciso fazer alguma escolha agora?
Não. O MEI continua no recolhimento fixo do SIMEI, sem acesso ao Simples Híbrido e sem mudança de rotina em 2026.
Perdi o prazo de setembro para escolher o Simples Híbrido, e agora?
A empresa permanece no regime tradicional do Simples para o primeiro semestre de 2027, com nova janela de opção em março de 2027, já com efeitos para o segundo semestre.
Vale a pena migrar para o Simples Híbrido?
Depende do perfil da empresa. Negócios com clientela majoritariamente B2B e volume relevante de créditos tendem a se beneficiar; empresas com poucos créditos e clientela B2C costumam sair perdendo. É uma conta que precisa ser feita caso a caso, com o contador.
Artigos Relacionados

Precisa de orientação jurídica?
Fale diretamente com um advogado — sem secretária, sem formulário, sem espera.
Falar com um Advogado